Prélèvement SEPA : fonctionnement, démarches et mise en place
Le prélèvement SEPA (Single Euro Payments Area) est un système de paiement automatisé qui permet aux créanciers de collecter des fonds directement depuis le compte bancaire de leurs débiteurs, dans l'ensemble de la zone euro. Lancé en 2009, ce mécanisme est devenu obligatoire dans la zone euro lors de la migration SEPA de 2014, harmonisant ainsi les pratiques de prélèvement dans 36 pays européens et facilitant les transactions transfrontalières.
Pour passer des ordres de prélèvement auprès de sa banque, le créancier doit disposer d'un numéro ICS et doit obtenir l'accord du débiteur par la signature d'un mandat SEPA.
Deux types de prélèvements coexistent : le prélèvement SEPA Core, destiné aux particuliers et entreprises, et le prélèvement SEPA B2B, réservé exclusivement aux relations inter-entreprises. Ce dernier offre des garanties renforcées, mais ne permet pas l'exercice du droit de révocation post-débit.
Le processus implique les banques, qui vérifient les autorisations de prélèvement et exécutent les transferts selon des délais réglementaires précis. Le rulebook SEPA Direct Debit Core de l'EPC (version 2025, v1.1) fixe un délai interbancaire minimum de J-1 ouvré avant la date de débit, quel que soit le type de prélèvement — les anciens délais de J-5 (premier prélèvement) et J-2 (récurrents) ont été abandonnés en 2016. Votre banque peut néanmoins imposer un délai client-banque plus long pour traiter votre fichier avant de le router.
Prérequis pour passer des ordres de prélèvement SEPA, le numéro ICS
Le seul prérequis pour émettre des prélèvements SEPA est de disposer d'un numéro ICS (Identifiant Créancier SEPA), délivré par la Banque de France par l'intermédiaire de votre banque, si vous êtes éligible.
L'Identifiant Créancier (ICS) est un code unique attribué à chaque créancier souhaitant émettre des prélèvements SEPA. En savoir plus sur le numéro ICS : format, démarche d'obtention et délais. Ce numéro doit obligatoirement figurer sur le mandat SEPA.
Le prélèvement SEPA entre particuliers est-il possible ?
Les particuliers n'ont pas la possibilité de demander l'attribution d'un numéro ICS et ne peuvent donc pas mettre en place des prélèvements directement. La solution consiste alors à passer par une entreprise tierce qui propose l'intermédiation du paiement, qui elle-même possède un numéro ICS.
Notre service SEPA Wizard vous offre la possibilité d'automatiser les prélèvements de loyers via SEPA tout en gardant le contrôle total de la gestion de votre patrimoine immobilier. En savoir plus sur le prélèvement SEPA entre particuliers.
Obtenir votre numéro ICS par votre banque
En tant que professionnel ou entreprise, votre banque peut vous fournir un ICS et un accès aux prélèvements SEPA. Voici nos guides pratiques par établissement :
- BNP Paribas
- Crédit Agricole
- Société Générale
- Crédit Mutuel
- La Banque Postale
- Banque Populaire
- Caisse d'Épargne
- LCL
- CIC
- BoursoBank
Vous n'avez pas de compte professionnel ? SEPA Wizard vous permet d'émettre des prélèvements sans être une entreprise, sans ouvrir de compte pro. En savoir plus sur les prélèvements entre particuliers.
Le mandat de prélèvement SEPA en détail
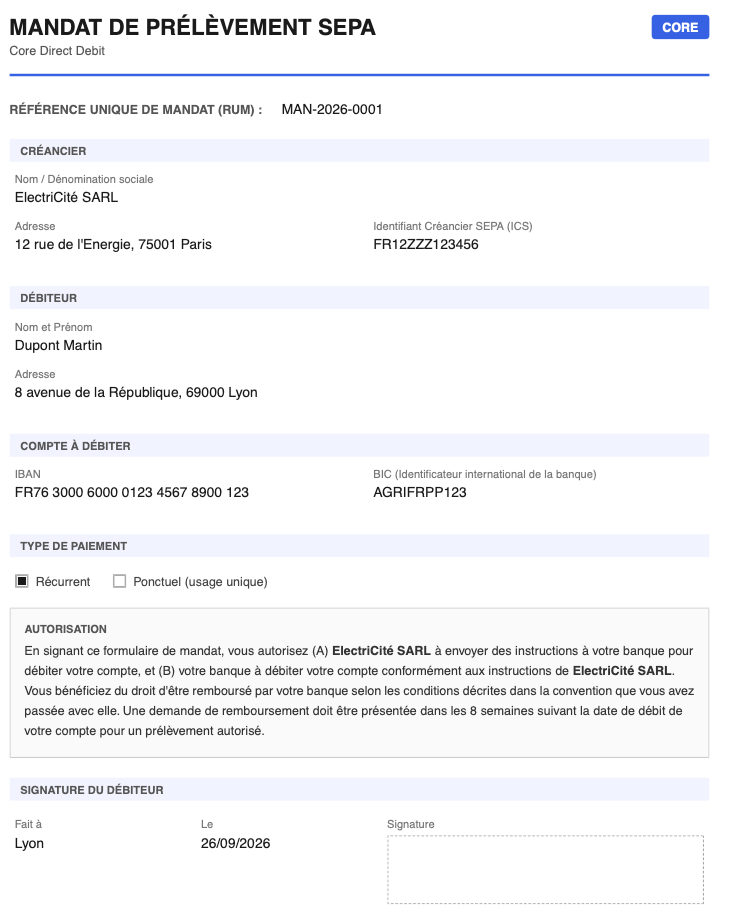
Le numéro ICS ne suffit pas à lui seul : avant de prélever un débiteur, vous devez aussi recueillir son accord explicite. C'est le rôle du mandat de prélèvement SEPA, le document juridique par lequel le débiteur vous autorise à débiter son compte.
Voici un exemple visuel d'un mandat SEPA complété :
Vous pouvez télécharger un modèle de mandat SEPA vierge à compléter, ou le remplir en ligne pour générer un PDF personnalisé.
Contenu obligatoire d'un mandat SEPA
Pour être valide, un mandat de prélèvement doit impérativement contenir les informations suivantes :
Éléments indispensables :
- Titre "Mandat de prélèvement SEPA"
- Référence Unique du Mandat (RUM)
- Nom et adresse du créancier
- Identifiant Créancier SEPA (ICS)
- Nom et adresse du débiteur
- Coordonnées bancaires du débiteur (IBAN et BIC)
- Type de paiement (récurrent ou ponctuel)
- Date et lieu de signature
- Signature du débiteur
Éléments optionnels :
- Nom du tiers débiteur (si différent du signataire)
- Nom du tiers créancier
- Identifiant du contrat sous-jacent
- Description du contrat
Durée de validité d'un mandat SEPA
Un mandat SEPA n'a pas de date d'expiration fixe, mais il expire automatiquement après 36 mois sans prélèvement. Tant qu'au moins un prélèvement est effectué tous les 3 ans, le mandat reste valide indéfiniment.
Mandat SEPA numérique par signature électronique
La signature électronique du mandat SEPA est de plus en plus répandue. Contrairement au mandat papier traditionnel, cette méthode permet aux débiteurs de donner leur consentement de manière digitale, accélérant considérablement les délais de mise en place.
Le processus de signature électronique doit respecter des standards de sécurité stricts pour garantir l'authenticité et l'intégrité du consentement. Le débiteur accède généralement à un formulaire en ligne sécurisé où il saisit ses données bancaires (IBAN, BIC) et ses informations personnelles. La signature peut s'effectuer via diverses méthodes : clic de validation, signature manuscrite sur tablette tactile, ou authentification forte par SMS ou application mobile.
Une fois signé électroniquement, le mandat génère automatiquement une Référence Unique du Mandat (RUM) et déclenche l'envoi d'une notification pré-débit au débiteur. Cette approche digitale offre plusieurs avantages : traçabilité renforcée, réduction des erreurs de saisie, archivage automatique et conformité aux exigences réglementaires européennes. Les créanciers peuvent ainsi initier les prélèvements plus rapidement tout en conservant une preuve juridiquement valable du consentement. Le document numérique doit contenir les mêmes informations que le document papier.
Deux types de prélèvements SEPA : Core et B2B
Le mandat que vous faites signer s'inscrit toujours dans l'un de ces deux régimes, dont les règles diffèrent sensiblement.
Le prélèvement SEPA Core est le type de prélèvement dédié aux transactions entre professionnels et particuliers. Le créancier étant le professionnel et le débiteur le particulier.
Le prélèvement SEPA B2B, également appelé SEPA B2B Direct Debit, est une variante destinée exclusivement aux transactions entre professionnels.
Voici un tableau listant les principales différences des deux formes de prélèvements :
| Caractéristique | Prélèvement SEPA standard | Prélèvement SEPA B2B |
|---|---|---|
| Droit à remboursement | 8 semaines sans justification | Aucun droit à remboursement automatique |
| Délai de contestation pour opération non autorisée | 13 mois | 13 mois |
| Validation par la banque du débiteur | Non requise | Obligatoire avant exécution |
| Rejet possible | Jusqu'à 8 semaines après débit | Uniquement avant débit |
Le droit de contestation d'un prélèvement Core
Un particulier ayant été prélevé peut contester le paiement auprès de sa banque :
- sous 8 semaines : aucun justificatif n'est à fournir. La banque annule alors le prélèvement et le débité est recrédité des fonds.
- sous 13 mois : la contestation doit être justifiée par un acte de fraude.
Passé 13 mois, un prélèvement Core n'est plus contestable.
Le vocabulaire des prélèvements SEPA
Le prélèvement SEPA en chiffres
Au premier semestre 2024, la BCE dénombrait plus de 11 milliards de transactions par prélèvement SEPA dans la zone euro, pour une valeur échangée de 5 300 milliards d'euros — soit le 3e moyen de paiement scriptural en zone euro, derrière les cartes bancaires (56 % des transactions) et les virements (22 %). Sa valeur totale a progressé de +5,8 % en un an.
Parmi les pays membres, l'Allemagne se distingue avec 32 % de ses paiements réalisés par prélèvement, contre 15 % en moyenne dans la zone euro. L'Allemagne et la France concentrent à elles deux plus de 70 % des transactions par prélèvement SEPA de la zone euro.
Sources : BCE — Payment and settlement systems statistics, S1 2024 · European Payments Council — SEPA Payment Statistics
Questions fréquentes
Qu'est-ce qu'un paiement par prélèvement SEPA ?
Un paiement par prélèvement SEPA est un débit automatique effectué par un créancier sur le compte bancaire d'un débiteur, dans les 36 pays de la zone SEPA. Contrairement au virement — où c'est le débiteur qui initie le paiement — le prélèvement est déclenché par le créancier, sur la base d'un mandat signé. Il est utilisé pour des paiements récurrents (abonnements, loyers, cotisations) ou ponctuels.
Comment savoir d'où vient un prélèvement SEPA ?
Chaque prélèvement SEPA apparaît sur votre relevé de compte avec le nom du créancier et une référence de mandat (RUM). Si vous ne reconnaissez pas un prélèvement, cherchez ces informations dans le libellé de l'opération. En cas de doute, contactez votre banque avec la référence de l'opération. Vous pouvez contester tout prélèvement non autorisé dans les 13 mois suivant le débit.
Quelle est la différence entre RIB et SEPA ?
Le RIB (Relevé d'Identité Bancaire) est un document qui contient vos coordonnées bancaires : IBAN et BIC. Le SEPA est un espace de paiement européen. En pratique, quand on vous demande « votre SEPA », on vous demande votre RIB pour pouvoir débiter votre compte. Donner son RIB n'autorise pas les prélèvements automatiquement : le créancier doit d'abord vous faire signer un mandat.
Quelle est la différence entre IBAN et SEPA ?
L'IBAN (International Bank Account Number) est votre numéro de compte bancaire international — il identifie votre compte. Le SEPA est un système de paiement qui regroupe 36 pays européens. L'IBAN est l'identifiant utilisé dans tous les paiements SEPA (virements et prélèvements). Les deux notions sont souvent confondues car elles sont indissociables en pratique.
Peut-on contester un prélèvement SEPA ?
Oui. Pour un prélèvement SEPA Core, le débiteur peut demander le remboursement sans justification dans les 8 semaines suivant le débit. En cas de prélèvement non autorisé (fraude), le délai est étendu à 13 mois. Pour le SEPA B2B, la contestation doit intervenir avant l'exécution du prélèvement — aucun remboursement automatique n'est possible après.
Un particulier peut-il émettre des prélèvements SEPA ?
Non directement. Émettre des prélèvements SEPA nécessite un Identifiant Créancier SEPA (ICS), délivré par la Banque de France uniquement aux entreprises immatriculées. Un particulier doit passer par un intermédiaire agréé comme SEPA Wizard pour bénéficier de cette fonctionnalité.
- 1Qui suis-je ? Mon parcours
- 2Comment sélectionner vos locataires
- 3Ma procédure d'entrée de locataire qui évite les problèmes
- 4Comment faire la comptabilité simplement
- 5Les impôts — quoi déclarer ?